A moeda americana passou boa parte de 2026 em trajetória de queda frente ao real. O ano começou com o dólar na casa de R$ 5,45 e, no início de setembro, a cotação girava em torno de R$ 5,15 — uma valorização expressiva do real, que figurou entre as moedas emergentes de melhor desempenho no período. O movimento tem explicações no cenário externo (dólar mais fraco no mundo, juros altos por aqui atraindo capital) e não é uma linha reta: houve idas e vindas, e o mercado projetava mais volatilidade para o fim do ano.
Ainda assim, para quem tem gasto ou receita em moeda estrangeira, uma queda dessa ordem no acumulado do ano faz diferença. Vale entender onde ela aparece — e onde não aparece.
Viagem internacional: o efeito mais direto
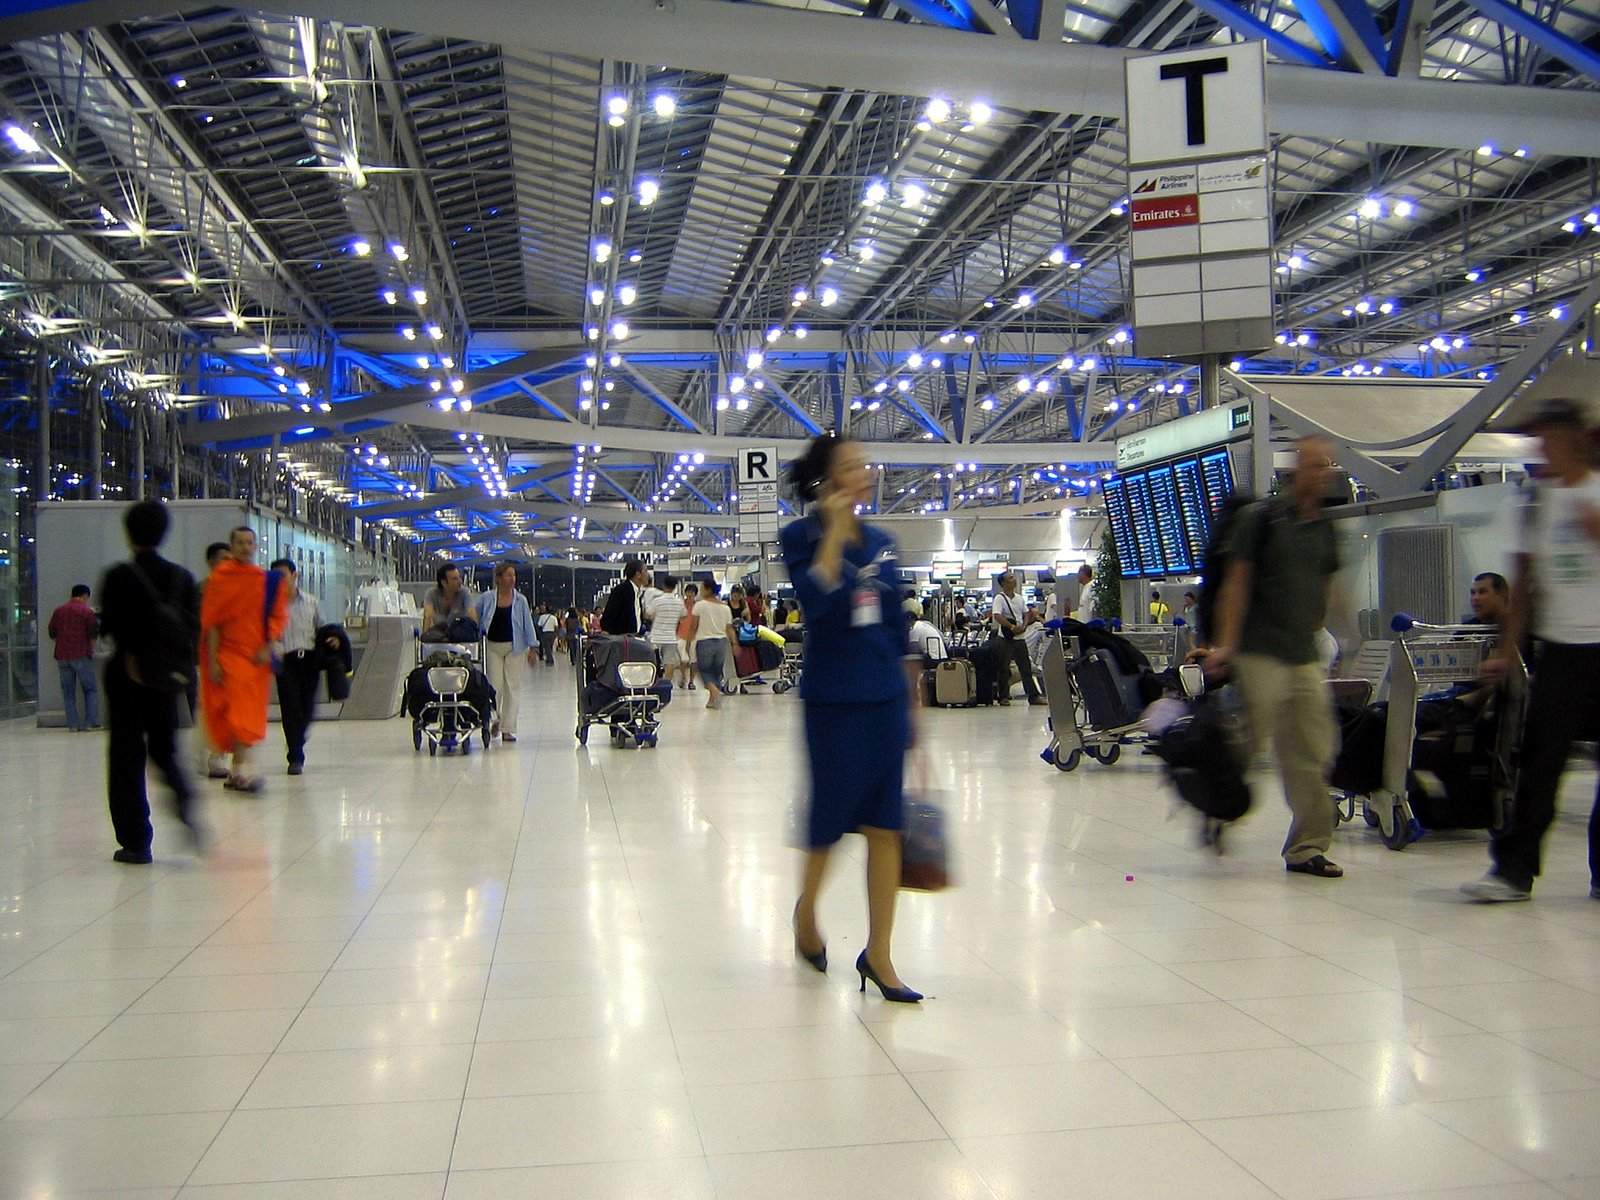
É no câmbio de turismo que o recuo do dólar se sente mais rápido. Comparando o começo do ano com setembro, cada US$ 1.000 comprados ficou algumas centenas de reais mais barato. Alguns pontos práticos:
Dinheiro em espécie e cartão pré-pago acompanham a cotação comercial com um spread (margem) da casa de câmbio. Cotar em mais de um lugar ainda vale a pena, porque o spread varia mais que a cotação em si.
Cartão de crédito internacional converte pelo dólar do dia da fatura fechar, não do dia da compra, e soma IOF. Ou seja, o “dólar do cartão” é sempre maior que o do noticiário.
Quem vai viajar em alguns meses pode escalonar a compra de moeda — comprar em partes ao longo do tempo — para não depender de um único dia de cotação.
Para destinos que usam euro ou outras moedas, o efeito depende de como aquela moeda andou frente ao real, não só frente ao dólar.
No câmbio de turismo, a queda do dólar aparece rápido: cada US$ 1.000 ficou algumas centenas de reais mais barato no ano. Foto: Khaosaming/Wikimedia Commons (CC BY-SA 3.0).
Compras em sites estrangeiros
Encomendas internacionais também ficam um pouco mais baratas em reais quando o dólar cai, mas aqui entram outros componentes que pesam mais que o câmbio: o imposto de importação, o ICMS estadual e o frete. Numa compra pequena, tributos e frete costumam representar uma fatia maior do custo final do que a variação cambial do ano. Então o dólar mais baixo ajuda, porém não transforma o preço final.
Por que o supermercado não fica mais barato na mesma hora
Muita gente espera que dólar em queda derrube preços de produtos importados ou de itens cujo custo é cotado em dólar — combustíveis, eletrônicos, trigo, alguns insumos. Na prática, a transmissão é lenta e parcial:
Empresas compram insumos com contratos e estoques antigos, feitos quando o dólar estava mais alto;
Reajuste para baixo é sempre mais devagar que reajuste para cima;
Outros custos (energia, salários, logística, impostos) seguem subindo e compensam parte do alívio cambial.
O resultado é que o dólar mais baixo aparece na inflação como uma pressão a menos, e não como queda de preço na gôndola. É um dos motivos pelos quais a inflação de 2026 vinha em trajetória de desaceleração.
Como escalonar a compra de moeda para uma viagem
Quem vai viajar em alguns meses não precisa — nem deveria — comprar toda a moeda de uma vez, apostando em um único dia de cotação. A prática mais defensiva é dividir a compra em três ou quatro parcelas ao longo das semanas que antecedem a viagem. Assim, você forma um custo médio e reduz o risco de ter comprado tudo justamente num pico. Se a cotação cair no meio do caminho, você aproveita nas parcelas seguintes; se subir, ao menos parte do valor já foi travada mais barato. Ferramentas de alerta de preço, oferecidas por corretoras e casas de câmbio digitais, ajudam a executar essa estratégia sem precisar acompanhar o mercado todos os dias.
IOF: o imposto que muda conforme a forma de pagamento
O Imposto sobre Operações Financeiras incide sobre operações em moeda estrangeira, com alíquotas diferentes conforme o meio: compra de espécie e carga de cartão pré-pago têm uma alíquota; gastos no cartão de crédito internacional têm outra; e transferências para conta no exterior, outra. Essas alíquotas podem ser alteradas por decreto, então vale conferir a vigente antes da viagem. O ponto prático: ao comparar “qual sai mais barato”, inclua o IOF na conta, porque ele pode inverter a vantagem entre espécie, pré-pago e crédito dependendo do momento.
Cuidado com golpes em época de dólar em alta ou em baixa
Movimentos fortes do câmbio — para cima ou para baixo — costumam vir acompanhados de ofertas suspeitas: “casas de câmbio” sem registro, grupos que prometem cotação muito abaixo do mercado, e mensagens pedindo transferência antecipada. A regra é operar apenas com instituições autorizadas pelo Banco Central, desconfiar de spread “bom demais” e nunca transferir dinheiro antes de ter o câmbio fechado formalmente. Cotação muito melhor que a média do mercado é, quase sempre, isca.
Quem ganha e quem perde com real mais forte
Ganham: viajantes, quem importa bens e insumos, quem tem dívida em moeda estrangeira e, de forma indireta, o controle da inflação.
Perdem parte da margem: exportadores (recebem menos reais por dólar vendido), o turismo receptivo que depende de estrangeiro e produtores que competem com importados agora mais baratos. Para o agronegócio exportador, real forte é vento contra na receita.
Câmbio de turismo x câmbio comercial: por que os dois números são diferentes
O valor que aparece no noticiário é o dólar comercial, usado em operações entre bancos e no comércio exterior. O que o viajante paga é o dólar turismo, sempre mais alto, porque embute o custo operacional da casa de câmbio (transporte e seguro do dinheiro em espécie, margem de lucro) e, no caso de cartões, o IOF. A diferença entre os dois — o “spread” — varia de uma casa para outra e muda ao longo do dia. Por isso a recomendação de cotar em pelo menos dois ou três lugares antes de comprar: a variação do spread costuma ser maior que a variação da cotação comercial em um único dia.
Espécie, cartão pré-pago ou cartão de crédito: qual usar
Dinheiro em espécie: aceito em qualquer lugar, útil para gorjetas, transporte e pequenos gastos, mas exige cuidado com segurança e tem o câmbio menos vantajoso quando comprado em pouca quantidade;
Cartão pré-pago em moeda estrangeira: trava a cotação no momento da carga, o que dá previsibilidade de orçamento; costuma ter tarifas de saque e de recarga que precisam ser comparadas;
Cartão de crédito internacional: prático e seguro, mas converte pela cotação do dia em que a fatura fecha (não a da compra) e soma IOF — o “dólar do cartão” é sempre o mais caro dos três.
Uma estratégia comum é combinar: uma reserva em espécie para os primeiros dias, um pré-pago para o grosso das despesas planejadas e o cartão de crédito como reserva de emergência.
Importou por site estrangeiro? Entenda a conta que chega
Numa compra internacional de pequeno valor, o preço final em reais é a soma de: valor do produto convertido pelo câmbio, frete internacional, imposto de importação (percentual sobre produto + frete), ICMS estadual e, muitas vezes, uma taxa de processamento dos Correios ou da transportadora. Numa encomenda barata, tributos e frete costumam pesar mais que a variação cambial do ano inteiro. Ou seja: o dólar mais baixo ajuda na margem, mas quem espera “queda de preço” por causa do câmbio geralmente se frustra — a maior parte do custo está nos impostos e no transporte, não na moeda.
Perguntas frequentes
“O dólar mais barato vai baratear a gasolina?” Ajuda, mas devagar e só em parte. O preço dos combustíveis depende também do petróleo no exterior, de tributos e da política de preços das distribuidoras. O câmbio mais baixo entra como uma pressão a menos, não como queda automática na bomba.
“Devo comprar dólar agora que está baixo?” Se você tem uma viagem marcada ou um gasto futuro em dólar, faz sentido comprar aos poucos para travar um custo médio. Se não tem gasto em moeda estrangeira no horizonte, tentar adivinhar o melhor dia costuma custar mais caro que o benefício.
“Quem perde com o real mais forte?” Exportadores, que recebem menos reais por dólar vendido — com destaque para o agronegócio —, o turismo que depende de visitante estrangeiro e produtores que competem com importados agora mais baratos.
“A queda continua?” Ninguém sabe. Câmbio responde a juros, política, humor externo e fluxo de capital, variáveis que mudam rápido. O mercado projetava mais volatilidade para o fim do ano.
Dá para “prever” o dólar?
Não de forma confiável. Câmbio responde a juros, política, humor externo e fluxo de capital — variáveis que mudam rápido. A recomendação de sempre para pessoa física vale aqui: não montar aposta cambial com dinheiro que você vai precisar. Se há uma viagem marcada, faz sentido travar parte do custo comprando moeda aos poucos; se não há gasto em dólar no horizonte, tentar adivinhar o melhor dia costuma custar mais caro que o benefício.
O saldo de 2026 até aqui é de real mais valorizado do que no ano anterior, o que melhora o poder de compra de quem gasta lá fora e ajuda a segurar preços internamente — sem, no entanto, virar promoção imediata no caixa do mercado.