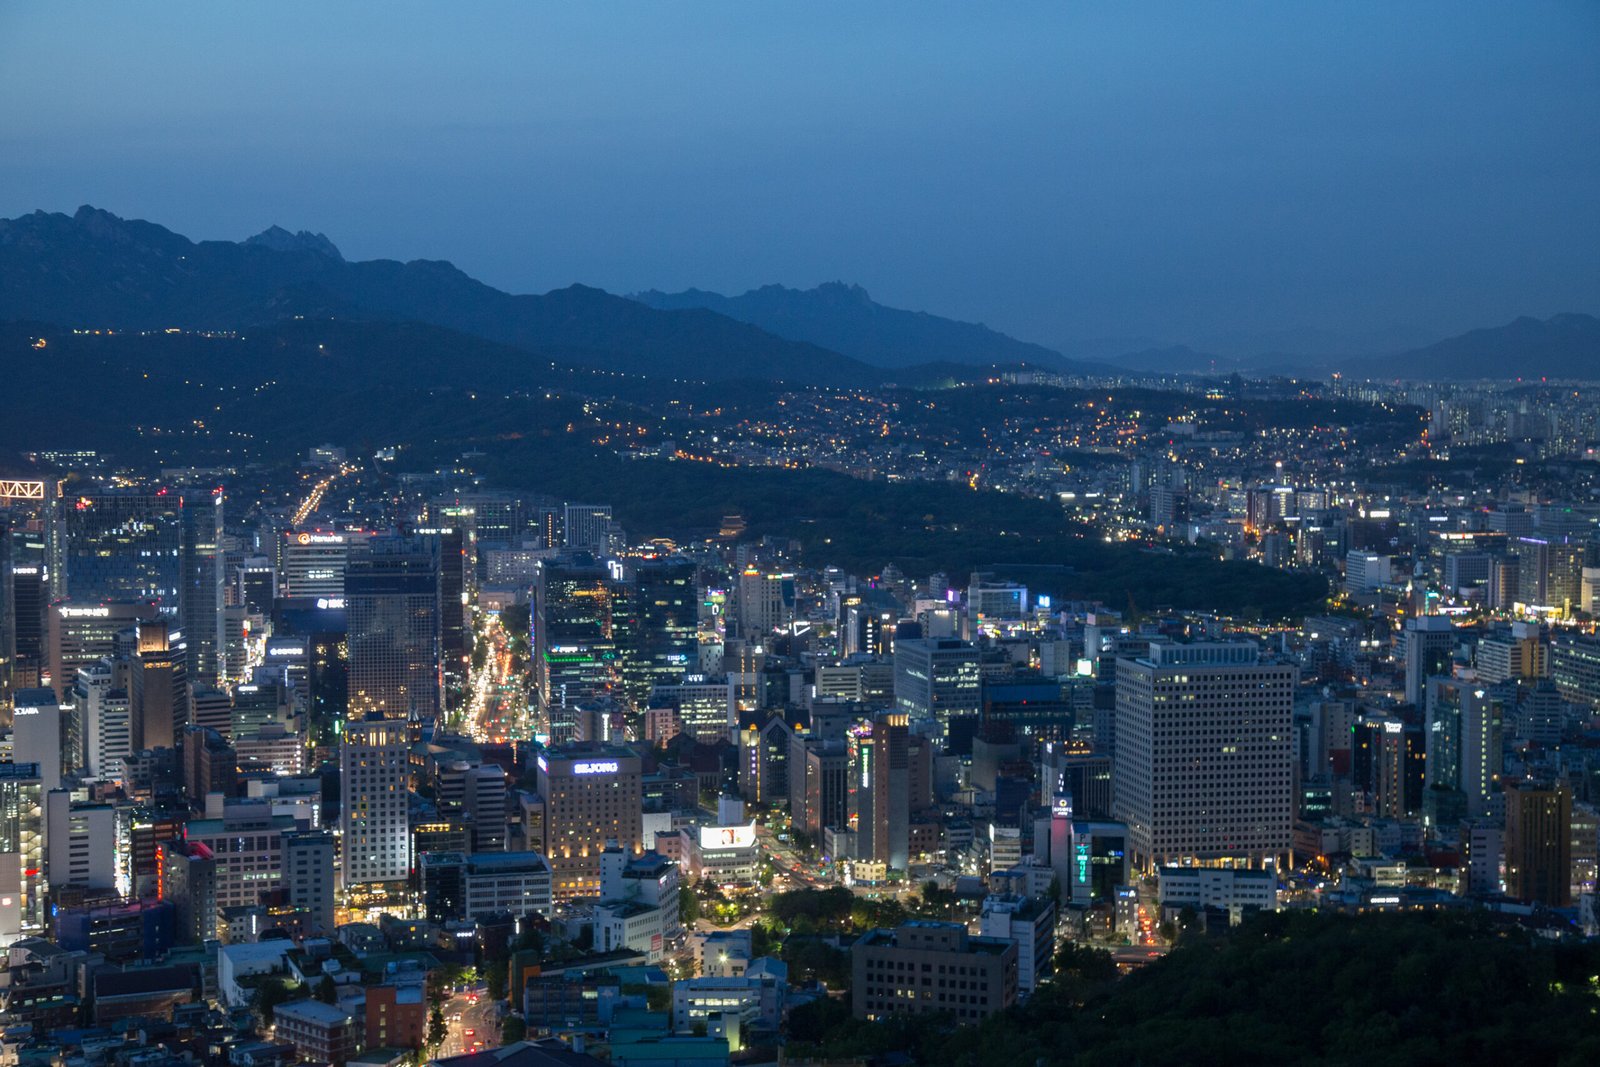
Em meados da década de 1980, Brasil, Coreia do Sul e Polônia tinham uma característica em comum que hoje parece quase impossível de acreditar: níveis de renda por habitante próximos entre si. Segundo dados do FMI citados pelo Jornal da USP, em torno daquele período o PIB per capita girava perto de US$ 2.350 no Brasil, US$ 2.400 na Coreia do Sul e US$ 1.400 na Polônia — um país, vale lembrar, que ainda vivia sob regime comunista e enfrentava estagnação econômica crônica. Quatro décadas depois, a distância entre essas três economias deixou de ser uma diferença e virou um abismo. Este editorial do Portal Conexão Ativa investiga, com dados, por que isso aconteceu — e por que o Brasil ficou para trás.
O tamanho real da divergência, em números
Os números mais recentes, compilados a partir de dados do Banco Mundial e do FMI, mostram a dimensão do que aconteceu nessas quatro décadas. Em 2005, o PIB per capita da Coreia do Sul (US$ 19.398) já era mais do que o dobro do brasileiro (US$ 7.742). Vinte anos depois, em 2025, a distância quase dobrou de novo: a Coreia do Sul chegou a US$ 37.520 contra US$ 11.800 do Brasil — uma diferença de praticamente quatro vezes. Projeções do FMI para 2026 colocam o PIB per capita sul-coreano em torno de US$ 37.412.
A Polônia, que em 1986 estava em situação pior que a brasileira e ainda vivia sob um regime que colapsaria poucos anos depois, também ultrapassou o Brasil com folga: segundo a Trading Economics, o país chegou a US$ 17.984 de PIB per capita em 2024, mais que o dobro do valor brasileiro no mesmo período (a CEIC registra US$ 10.247 para o Brasil em 2024). Em termos de paridade de poder de compra (PPP), que ajusta a comparação pelo custo de vida local, a distância entre Brasil e Coreia do Sul ainda é marcante: US$ 20.025 contra US$ 55.697, segundo dados de dezembro de 2025.
Um detalhe que costuma surpreender: em 1980, o Brasil estava relativamente mais perto dos Estados Unidos do que a própria Coreia do Sul. Uma nota econômica usando dados de paridade de poder de compra mostra que o PIB per capita brasileiro equivalia a 39% do americano naquele ano, enquanto o sul-coreano era de apenas 17,5%. Ou seja: o Brasil não começou atrás — ele ficou para trás.
Onde a Coreia do Sul acertou
Não existe uma explicação única para a virada sul-coreana, mas a literatura econômica converge em pelo menos quatro frentes onde o país tomou decisões diferentes das do Brasil.
Estado como indutor, não como dono. A Coreia do Sul cresceu com forte atuação estatal, mas de um tipo específico: bancos públicos, crédito subsidiado e concessões fiscais para grandes conglomerados exportadores — os chaebols, como Samsung e Hyundai —, sempre em contrapartida a metas concretas de exportação e desenvolvimento tecnológico. O Estado sul-coreano não apenas distribuiu benefício: cobrou resultado, e cortava o apoio de quem não entregava. É um modelo diferente tanto do protecionismo sem contrapartida quanto da ausência total de política industrial.
O momento da abertura comercial. Talvez o argumento mais específico sobre o caso brasileiro: o Brasil liberalizou sua economia, a partir de 1990, antes de ter completado a industrialização e sem ter rompido a fronteira tecnológica — o que expôs setores ainda imaturos à concorrência internacional de uma vez. A Coreia do Sul abriu sua economia mais tarde, depois de décadas consolidando uma base industrial exportadora. O câmbio seguiu lógica parecida: o Brasil valorizou a moeda para controlar a inflação, enquanto países asiáticos mantiveram câmbio depreciado para proteger a competitividade das manufaturas — a Coreia do Sul só passou por valorização cambial relevante na década de 1990, já com a indústria mais madura.
Educação de longo prazo, articulada com a produção. Na Coreia do Sul, a escolaridade média da população aumentou de forma contínua entre 1965 e 2010, acompanhada por ganhos reais de produtividade no mesmo período. No Brasil, segundo o economista Luiz Carlos Bresser-Pereira, a escolaridade cresceu, mas sem a produtividade acompanhar na mesma proporção — um descolamento entre “mais anos de estudo” e “mais capacidade produtiva” que a literatura ainda discute. Há inclusive um contraponto relevante: análises mais recentes sugerem que o problema brasileiro pode estar menos na oferta de educação e mais na demanda do mercado de trabalho por mão de obra qualificada — ou seja, falta ambiente econômico que aproveite quem se formou, não só formar mais gente.
Ambiente de negócios e “Custo Brasil”. Esse é o ponto em que os dados sobre o Brasil são mais diretos. Um estudo do IBRE/FGV aponta que a principal razão para o baixo crescimento da produtividade brasileira é a proporção elevada de empresas com produtividade muito baixa que, mesmo assim, continuam no mercado — ocupando capital e mão de obra que, em tese, renderiam mais se estivessem em empresas eficientes. A carga burocrática tributária é outro sintoma clássico do problema: estimativas apontam que empresas brasileiras gastam mais de 1.500 horas por ano só para cumprir obrigações fiscais, contra menos de 200 horas na média dos países da OCDE. A taxa de investimento da economia brasileira segue estagnada perto de 17% do PIB havia anos — patamar insuficiente pra sustentar um ciclo forte de crescimento.
A reserva de mercado que não protegeu ninguém
Um episódio específico da história econômica brasileira ajuda a ilustrar a diferença de estratégia entre os dois países. Na década de 1980, o Brasil adotou a chamada “reserva de mercado” na área de informática, por meio da Lei de Informática de 1984: empresas estrangeiras de tecnologia ficaram proibidas de vender e, em boa parte dos casos, de produzir localmente certos equipamentos de informática no país, na tentativa de proteger a indústria nacional nascente. Na teoria, a lógica lembrava o modelo que funcionou na Coreia do Sul — dar espaço para a indústria local crescer antes de expô-la à concorrência internacional.
Na prática, o resultado foi bem diferente. Sem a pressão da concorrência externa e sem as contrapartidas de desempenho que a Coreia do Sul impunha aos seus próprios conglomerados protegidos, as empresas brasileiras de informática não desenvolveram capacidade de competir globalmente — produziam equipamentos mais caros e tecnologicamente defasados em relação ao que já existia no mercado internacional. A reserva de mercado foi extinta no início dos anos 1990, no mesmo movimento geral de abertura comercial, mas o período deixou uma lição recorrente na literatura sobre desenvolvimento econômico: proteção sem meta de desempenho tende a acomodar ineficiência, em vez de construir competitividade. É exatamente o contraste com o modelo sul-coreano, onde o apoio estatal vinha amarrado a metas de exportação fiscalizadas de perto.
Esse padrão se repete em outras áreas da economia brasileira ao longo das décadas seguintes: setores protegidos da concorrência internacional, sem pressão equivalente por ganho de eficiência, tendem a crescer em tamanho (emprego, faturamento nominal) sem crescer, na mesma proporção, em produtividade — o que ajuda a explicar o diagnóstico do estudo do IBRE/FGV sobre a alta proporção de empresas de baixa produtividade que seguem ativas na economia brasileira até hoje.
Por que as reformas não avançam
Se o diagnóstico é relativamente conhecido, por que o Brasil não resolve isso? Uma explicação que aparece com frequência na literatura é política, não técnica: baixa coesão social e um sistema político-eleitoral fragmentado dificultam a formação de maiorias estáveis no Congresso capazes de sustentar reformas estruturais ao longo de vários governos. Reformas de produtividade — tributária, regulatória, educacional — levam anos para produzir efeito visível, o que torna difícil manter apoio político continuado quando o resultado eleitoral é medido a cada dois ou quatro anos. O resultado é um ciclo onde cada governo tende a adiar o custo político de uma reforma estrutural para o próximo, e a distância em relação a países que fizeram esse ajuste décadas atrás só aumenta.
O caso polonês: um caminho diferente, mesmo destino
A trajetória da Polônia reforça o argumento de que a divergência não é sobre “sorte” geográfica ou herança histórica favorável — a Polônia saiu de uma posição pior que a brasileira, sob um regime econômico que estava em colapso. O país apostou numa combinação de reformas de mercado rápidas após a queda do comunismo (o que ficou conhecido como “terapia de choque”) com a integração ao bloco econômico europeu, o que deu acesso a investimento, tecnologia e um mercado consumidor de centenas de milhões de pessoas nas décadas seguintes. Ainda que o processo tenha sido socialmente custoso no curto prazo, o resultado de longo prazo foi uma convergência de renda muito mais rápida que a brasileira.
Um padrão, não um acidente
O que une os dois casos — Coreia do Sul e Polônia — é que nenhum dos dois cresceu “por acaso”. Os dois fizeram escolhas de política econômica deliberadas e sustentadas por décadas: abertura comercial na hora certa, disciplina fiscal e monetária, aposta consistente em capital humano e, principalmente, continuidade. O Brasil, nesse mesmo período, alternou entre ciclos de abertura e protecionismo, estabilidade e instabilidade macroeconômica, e nunca sustentou por tempo suficiente nenhuma agenda de produtividade capaz de mudar a trajetória estrutural da economia.
O que precisaria mudar daqui pra frente
Nenhuma das explicações levantadas aqui aponta para uma solução rápida — e essa é, em si, parte do problema. Os dois países que mais se destacaram na comparação, Coreia do Sul e Polônia, não reverteram décadas de atraso em um único mandato de governo: levaram gerações inteiras de continuidade em direções parecidas, independentemente de quem estivesse no poder em cada momento. O desafio brasileiro, nesse sentido, não é apenas técnico — identificar as reformas certas é a parte relativamente mais fácil, já bastante mapeada por economistas de diferentes correntes — mas político: sustentar uma agenda de produtividade ao longo de múltiplos ciclos eleitorais, em um sistema que historicamente premia resultados de curto prazo.
Entre as medidas mais citadas na literatura econômica para destravar produtividade estão: simplificação tributária (parte já em andamento com a reforma tributária aprovada nos últimos anos, cujos efeitos plenos ainda levam anos para aparecer), redução do tempo e custo para abrir e fechar empresas, maior abertura comercial negociada de forma gradual e setorial, e políticas de capacitação de mão de obra articuladas diretamente com a demanda real do mercado de trabalho — não apenas expansão genérica de vagas escolares. Nenhuma dessas medidas, isoladamente, muda a trajetória da economia brasileira da noite para o dia; o padrão sul-coreano e polonês sugere que é a combinação sustentada ao longo de décadas que faz a diferença, não uma reforma isolada.
O que isso significa pra quem lê esta matéria
Números de PIB per capita parecem abstratos, mas eles se traduzem diretamente em padrão de vida: salário médio, acesso a bens de consumo, qualidade de serviços públicos, poder de compra em relação ao resto do mundo. Um sul-coreano hoje tem, em média, um poder de compra quase quatro vezes maior que o de um brasileiro — isso explica, por exemplo, por que produtos de tecnologia, bens duráveis e viagens internacionais custam, proporcionalmente, muito menos para a renda média de lá do que para a renda média daqui. A pergunta “onde erramos?”, levantada no debate público recorrente sobre o tema, não tem uma resposta simples — mas também não é um mistério: a resposta está em décadas de escolhas de política econômica, não em falta de recursos naturais ou talento da população brasileira, que seguem entre os maiores do mundo.
Resumo: os números que explicam a divergência
- 1986: Brasil, Coreia do Sul e Polônia tinham PIB per capita relativamente próximo (entre US$ 1.400 e US$ 2.400)
- 2005: PIB per capita sul-coreano já era mais que o dobro do brasileiro (US$ 19.398 x US$ 7.742)
- 2024-2025: Coreia do Sul em torno de US$ 37.500 x Brasil em torno de US$ 11.800 — quase 4 vezes mais
- Polônia: US$ 17.984 em 2024, mais que o dobro do PIB per capita brasileiro no mesmo ano
- 1980: o Brasil estava proporcionalmente mais próximo dos EUA (39% do PIB per capita americano) do que a Coreia do Sul (17,5%)
- Fatores da virada sul-coreana: Estado indutor com contrapartida de resultado, abertura comercial tardia e gradual, educação de longo prazo articulada com produção, baixo Custo Brasil equivalente
- Gargalo brasileiro mais citado: alta proporção de empresas de baixa produtividade que seguem no mercado, carga tributária/burocrática elevada, investimento estagnado perto de 17% do PIB
Fontes: Jornal da USP, Poder360 (dados do Banco Mundial e FMI), Trading Economics, CEIC, IBRE/FGV, Diplomatique Brasil, análise do economista Luciano Nakabashi (USP).